7 % Mehrwertsteuer auf Speisen: Was seit 2026 gilt
In der Silvesternacht 2025 galt in vielen Kassen eine kleine Ausnahme: Wer bis in den Neujahrsmorgen hinein bewirtete, durfte vereinfachend für die ganze Nacht noch den alten Satz anwenden, so die Hinweise der IHK Frankfurt am Main. Seit dem Morgen danach ist die Rechnung eine andere: Speisen im Restaurant werden dauerhaft mit 7 % besteuert.
Für die Branche war das die wichtigste politische Entscheidung seit Jahren. Für den einzelnen Betrieb ist sie vor allem eine Kalkulationsfrage. Und eine Frage der Speisekarte.
Was seit dem 1. Januar 2026 genau gilt
Rechtsgrundlage ist das Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363). Seitdem nennt das Umsatzsteuergesetz in § 12 Abs. 2 Nr. 15 UStG ausdrücklich die Restaurant- und Verpflegungsdienstleistungen als ermäßigt besteuert, „mit Ausnahme der Abgabe von Getränken“. Anders als 2020 bis 2023 ist die Regelung nicht befristet.
Die wichtigsten Punkte im Überblick:
- Speisen vor Ort und zum Mitnehmen: einheitlich 7 %. Der alte Unterschied zwischen Verzehr im Lokal und Takeaway ist für Speisen weg.
- Getränke: bleiben im Restaurant bei 19 %, auch Kaffee, Säfte und Wasser.
- Milchgetränke zum Mitnehmen: Getränke mit mindestens 75 % Milchanteil ohne Alkohol werden außer Haus mit 7 % besteuert, vor Ort weiterhin mit 19 %, wie die IHK erläutert.
- Maßgeblich ist der Zeitpunkt der Leistung, nicht das Rechnungsdatum oder der Zahlungseingang.
- Gutscheine und Anzahlungen: Hier kommt es darauf an, ob es Einzweck- oder Mehrzweckgutscheine sind. Das betrifft vor allem Gutscheine, die 2025 verkauft und 2026 eingelöst wurden.
Ein heikler Punkt bleiben Pauschalangebote, in denen Speisen und Getränke zusammen zu einem Preis verkauft werden: das Mittagsmenü mit Getränk, das Frühstücksbuffet mit Kaffee, das Brunch-Arrangement. Der Gesamtpreis muss auf beide Steuersätze aufgeteilt werden. Welche Methode zulässig ist, regelt die Finanzverwaltung (die IHK verweist auf ein BMF-Schreiben vom 22. Dezember 2025 zu Verpflegungsdienstleistungen). Klären Sie das mit Ihrer Steuerberatung, bevor Sie das nächste Menü kalkulieren.
Weitergeben oder behalten?
Ob die Senkung an Gäste weitergegeben wird, ist eine unternehmerische Entscheidung. Die meisten haben sich fürs Behalten entschieden, und das aus nachvollziehbaren Gründen.
In einer Umfrage des DEHOGA unter rund 2.000 Gastronomen vom Juli 2026 gaben 73,4 % an, ihre Preise trotz gestiegener Kosten stabil gehalten zu haben. 72,2 % sagten, die Entlastung habe geholfen, die höheren Personalkosten aufzufangen, 53,1 %, sie habe Arbeitsplätze gesichert (Tageskarte). Denn am selben Stichtag stieg der Mindestlohn um 8,4 % auf 13,90 €.
Die Gewerkschaft NGG ließ über 180.000 Gerichte in mehr als 12.000 Restaurants vergleichen, Oktober 2025 gegen Februar und März 2026. Ergebnis: 91 % der Preise unverändert, rund 8 % gestiegen, 1 % gesunken, im Schnitt plus 0,5 %. Am stärksten zogen Bowls, Schnitzel und Steaks an. Nach Rechnung der NGG hätte eine volle Weitergabe die Endpreise um etwa 10 % senken können.
Beide Zahlen erzählen dieselbe Geschichte, nur mit anderer Betonung: Die Steuersenkung ist in den Kalkulationen gelandet, nicht auf den Tellern.
Was das für Ihre Kalkulation bedeutet
Drei Folgen werden im Alltag oft übersehen.
Erstens: Speisen und Getränke rechnen sich jetzt unterschiedlich. Bei gleichem Bruttopreis bleibt Ihnen von einem Gericht netto mehr als von einem Getränk. Bisher waren Getränke oft der Bereich, über den die Marge gesichert wurde. Prüfen Sie, ob Ihre Mischkalkulation noch zur neuen Steuerlage passt, statt sie aus Gewohnheit fortzuschreiben.
Zweitens: Takeaway ist steuerlich nicht mehr bevorzugt. Wer früher günstigere Abholpreise ausgewiesen hat, weil die Steuer niedriger war, hat diesen Grund verloren. Verpackung und Mehrwegpflicht kosten dagegen weiterhin Geld. Mehr dazu im Beitrag über Takeaway und Mehrweg.
Drittens: Ihr Bruttopreis ist das, was der Gast sieht. Preise auf der Karte sind Endpreise einschließlich Umsatzsteuer. Haben Sie sie nicht geändert, merkt der Gast von der Senkung nichts. Haben Sie einzelne Gerichte günstiger gemacht, muss der neue Preis überall stimmen, wo Ihre Karte zu finden ist.
Die Karte war die eigentliche Arbeit
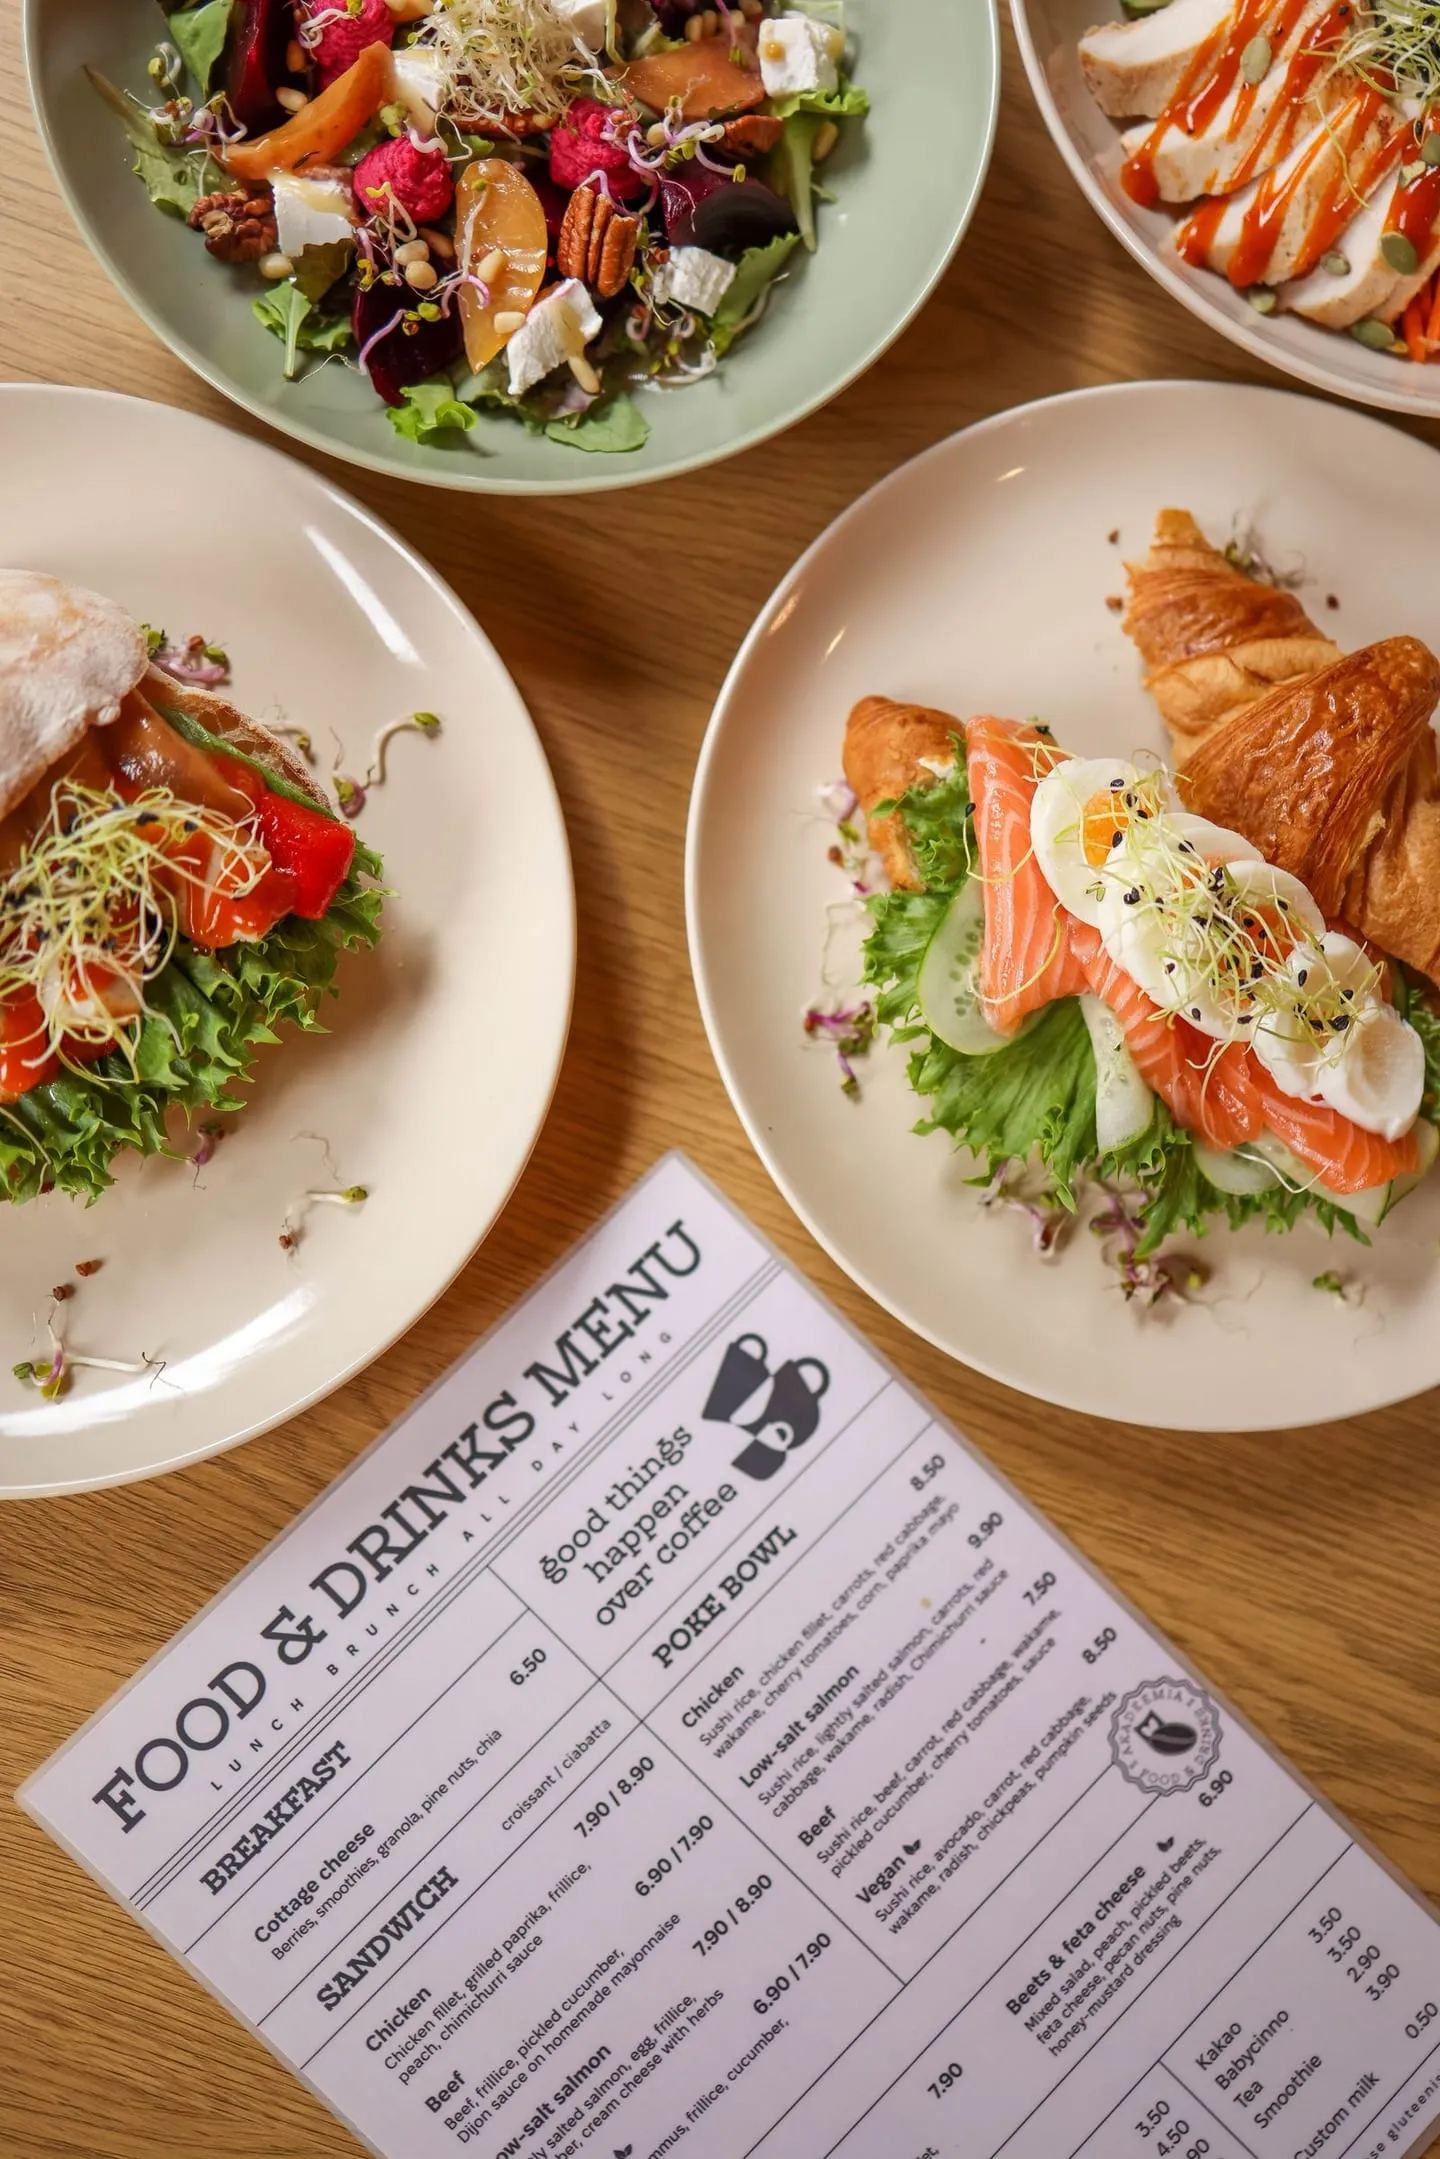
Die IHK hat zum Jahreswechsel ausdrücklich daran erinnert: Speisekarten, auch Online-Karten, QR-Menüs und Einträge auf Lieferplattformen, sollten zum Stichtag aktualisiert sein. Wer mehrere Versionen pflegt, kennt das Problem. Die gedruckte Karte ist neu, die PDF auf der Website ist alt, und auf Google hängt noch das Handyfoto eines Gastes von 2024.
Hier zahlt sich eine Karte aus, die nur an einer Stelle gepflegt wird. Bei MenuOnGo ändern Sie einen Preis einmal, und er stimmt sofort überall: auf der QR-Karte am Tisch, auf dem Tablet am Empfang, in Ihrem Google Unternehmensprofil und in der Datei für die nächste Druckrunde. Der QR-Code bleibt derselbe, es wird nichts neu gedruckt, nur weil sich eine Zahl bewegt hat. Preisänderungen sind in jedem Tarif unbegrenzt, auch im kostenlosen. Ihre bestehende Karte scannen Sie in etwa zwei Minuten ein.
Für die Pflichtangaben am Eingang gilt übrigens weiter die Preisangabenverordnung. Was dort hängen muss, erklärt unser Beitrag QR-Code für die Speisekarte drucken.

Welcher Steuersatz gilt wofür?
| Leistung | Steuersatz seit 1.1.2026 | Hinweis |
|---|---|---|
| Speisen im Restaurant | 7 % | dauerhaft, § 12 Abs. 2 Nr. 15 UStG |
| Speisen zum Mitnehmen oder Liefern | 7 % | wie vor Ort |
| Getränke im Restaurant (inkl. Kaffee, Wasser) | 19 % | ausdrücklich ausgenommen |
| Milchgetränke (mind. 75 % Milch, ohne Alkohol) zum Mitnehmen | 7 % | vor Ort weiterhin 19 % |
| Pauschalangebot Speise plus Getränk | 7 % und 19 % | Preis muss aufgeteilt werden |
| Leistungen in der Silvesternacht 2025/26 | Vereinfachung: Satz 2025 für die ganze Nacht | laut IHK-Hinweisen |
Häufige Fragen
Gilt die 7-%-Mehrwertsteuer in der Gastronomie dauerhaft? Ja. Seit dem 1. Januar 2026 sind Restaurant- und Verpflegungsdienstleistungen nach § 12 Abs. 2 Nr. 15 UStG dauerhaft mit 7 % besteuert. Eine Befristung wie in den Jahren 2020 bis 2023 gibt es nicht.
Warum gelten für Getränke im Restaurant weiterhin 19 %? Das Gesetz nimmt die Abgabe von Getränken ausdrücklich vom ermäßigten Satz aus. Das gilt auch für Kaffee, Tee, Säfte und Wasser, die im Lokal serviert werden.
Muss ich meine Preise senken, weil die Steuer gesunken ist? Nein. Ob Sie die Senkung weitergeben, entscheiden Sie selbst. Laut einer DEHOGA-Umfrage vom Juli 2026 haben 73,4 % der befragten Betriebe ihre Preise stabil gehalten, eine Studie im Auftrag der NGG fand bei 91 % der Gerichte unveränderte Preise.
Wie besteuere ich ein Mittagsmenü mit Getränk? Der Gesamtpreis muss auf den Speisenanteil (7 %) und den Getränkeanteil (19 %) aufgeteilt werden. Welche Aufteilungsmethode zulässig ist, legt die Finanzverwaltung fest; besprechen Sie das mit Ihrer Steuerberatung.
Muss ich wegen der Steuersenkung meine Speisekarte ändern? Nur wenn Sie Preise ändern. Speisekartenpreise sind Endpreise inklusive Steuer. Haben Sie Preise angepasst, sollten sie überall gleich sein: auf der gedruckten Karte, online, im QR-Menü und auf Lieferplattformen.
Quellen: Umsatzsteuergesetz § 12 (gesetze-im-internet.de); Steueränderungsgesetz 2025, BGBl. 2025 I Nr. 363; IHK Frankfurt am Main, „Reduzierter Mehrwertsteuersatz auf Speisen ab 1. Januar 2026“; Tageskarte, „Gastro-Mehrwertsteuer: NGG und DEHOGA im Zahlenstreit“ (DEHOGA-Umfrage Juli 2026, NGG/WMP-Preisstudie September 2026). Bilder: Pexels (frei verwendbar). Stand: Oktober 2026. Dieser Artikel ist eine allgemeine Information und keine Steuerberatung.
Lesen Sie in der Pause. Ihre Karte arbeitet weiter.
Dreißig Tage lang alle Pro-Funktionen, inklusive Karten-Import, ohne einen Cent zu zahlen.